
Durante décadas, la ciencia médica y la industria aseguradora libraron una silenciosa batalla sobre el significado del tiempo.
Para un oncólogo, cinco años sin evidencia de enfermedad constituyen un triunfo colosal, la frontera estadística donde la palabra «remisión» empieza a pronunciarse con la serenidad de una victoria. Para una compañía de medicina prepagada o un analista de riesgos, en cambio, esos mismos cinco años representaban apenas una tregua sospechosa. El cuerpo que alguna vez alojó un tumor quedaba clasificado bajo una suerte de pecado original clínico: una preexistencia vitalicia. Quien vencía a la muerte no recibía un salvoconducto civil; recibía una sobreprima perpetua, un formulario repleto de casillas denegadas o una invitación velada a cruzar la acera hacia la saturada beneficencia del Estado.
La consagración del derecho al olvido oncológico mediante la Ley Orgánica para la Atención Integral del Cáncer y la Resolución SCVS-INS-2026-00018787 de la Superintendencia de Compañías, Valores y Seguros introduce una ruptura frontal contra esa inercia. Establece una ficción jurídica profundamente humanista: el pasado médico de quien superó el cáncer deja de ser un activo transaccional para la discriminación contractual.
La ironía de esta conquista legislativa radica en su método: la sociedad civil celebra como una proeza vanguardista el hecho elemental de que una persona curada no deba pedir perdón, cheque en mano, por haber sobrevivido. Lo que en apariencia es un triunfo de la alta técnica legislativa constituye, en el fondo, un correctivo tardío a la crueldad matemática de un mercado que castigaba la longevidad.
El problema del pasado: cuando haber enfermado significaba pagar más o ser rechazado
La historia de los contratos de asistencia médica y de medicina prepagada ha estado guiada por un principio operativo: el cliente ideal es aquel que abona religiosamente su cuota mensual y tiene la delicadeza de morirse repentinamente de viejo sin haber generado un solo gasto hospitalario. En el instante en que el usuario desarrolla la impertinencia de enfermarse, la maquinaria de exclusión entra en funcionamiento.
Antes de la fijación de límites regulatorios estrictos, el sobreviviente de cáncer que buscaba contratar un seguro individual o solicitar un préstamo hipotecario enfrentaba interrogatorios de exhaustividad forense. Se le exigía relatar el nombre de cada citostático, la fecha exacta de su última radioterapia y el número de leucocitos en su peor semana de aplasia. Si el aspirante a asegurado superaba el escrutinio, el veredicto era invariable: exclusión total de cualquier dolencia que pudiera conectarse con el órgano afectado, carencias interminables o tarifas que transformaban la prima en un segundo arriendo.
El argumento corporativo siempre se vistió de neutralidad técnica: la siniestralidad, las notas técnicas y la necesidad de mantener reservas matemáticas equilibradas. En esa visión algorítmica, el paciente recuperado encarnaba un riesgo latente, una bomba de tiempo contable que amenazaba los márgenes operativos. La supervivencia, vista desde la frialdad de las hojas de cálculo, dejaba de ser un éxito de la salud pública para convertirse en una contingencia financiera indeseable.
¿Qué dice la nueva norma? Plazos y reglas claras para proteger al paciente recuperado
La Resolución de la Superintendencia de Compañías, Valores y Seguros de septiembre de 2026 desmonta este andamiaje al incorporar con carácter obligatorio la cláusula de olvido oncológico en pólizas, contratos y planes. El texto de la disposición es categórico:
- Plazo general: Transcurridos cinco años desde la conclusión del tratamiento con intención curativa y sin evidencia de recaída, la compañía no puede requerir ni utilizar antecedentes oncológicos.
- Plazo en menores de edad: Para quienes enfrentaron la patología antes de los dieciocho años, la exigencia temporal se reduce a tres años sin recaída posterior.
- Inviolabilidad contractual: Se prohíbe formular preguntas relativas a antecedentes oncológicos, imponer sobreprimas, restringir la cobertura o alegar preexistencias encubiertas.
- Sanción civil: Cualquier estipulación contraria dentro del contrato se tiene como no escrita por imperio de la ley.
La elegancia jurídica de esta redacción no oculta su trasfondo: ha hecho falta una orden expresa del regulador societario para impedir que un suscriptor de riesgos indague sobre una leucemia infantil superada décadas atrás. La norma no le pide a la compañía que sea caritativa; le prohíbe mirar el expediente. Se crea una barrera de confidencialidad donde el silencio del usuario queda blindado por el derecho positivo.
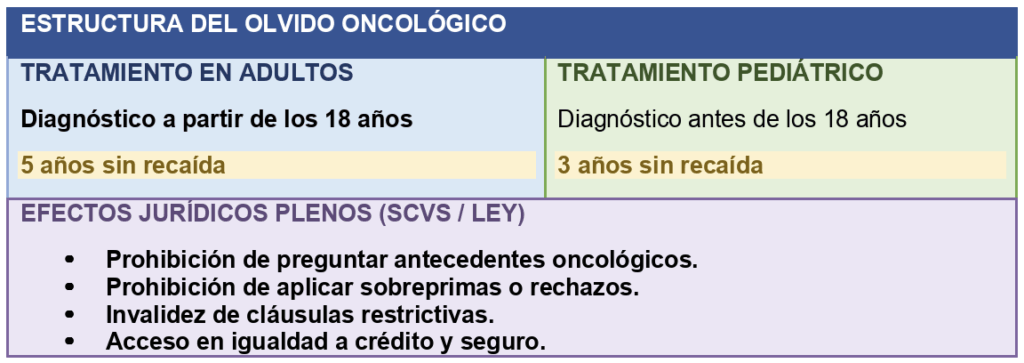
Este esquema de plazos reconoce lo que la oncología moderna viene demostrando: la tasa de supervivencia libre de enfermedad estabiliza las curvas de riesgo a niveles comparables con la población general. El olvido normativo restituye la verdad médica donde antes imperaba el prejuicio financiero.
De las restricciones de 2016 a los derechos actuales: principales diferencias
Para calibrar el impacto de esta reforma es necesario contrastarla con el marco regulatorio previo: la Ley Orgánica que Regula a las Compañías que Financien Servicios de Atención Integral de Salud Prepagada y a las de Seguros que Oferten Cobertura de Seguros de Asistencia Médica, aprobada en 2016.
Aquel cuerpo legal supuso un avance indiscutible en la tutela de derechos colectivos. Prohibió las rescisiones unilaterales por la aparición de enfermedades catastróficas sobrevinientes (artículo 30, numeral 1), fijó coberturas mínimas para patologías preexistentes declaradas equivalentes a veinte salarios básicos unificados tras veinticuatro meses de carencia (artículo 34), e impuso controles actuariales estrictos frente a incrementos arbitrarios por siniestralidad individual (artículo 29).
Sin embargo, el esquema de 2016 mantenía un presupuesto estructural: la patología oncológica padecida antes de la firma del contrato continuaba siendo, por definición, una preexistencia sujeta a carencias draconianas y techos indemnizatorios que se agotaban en las primeras sesiones de quimioterapia complementaria.
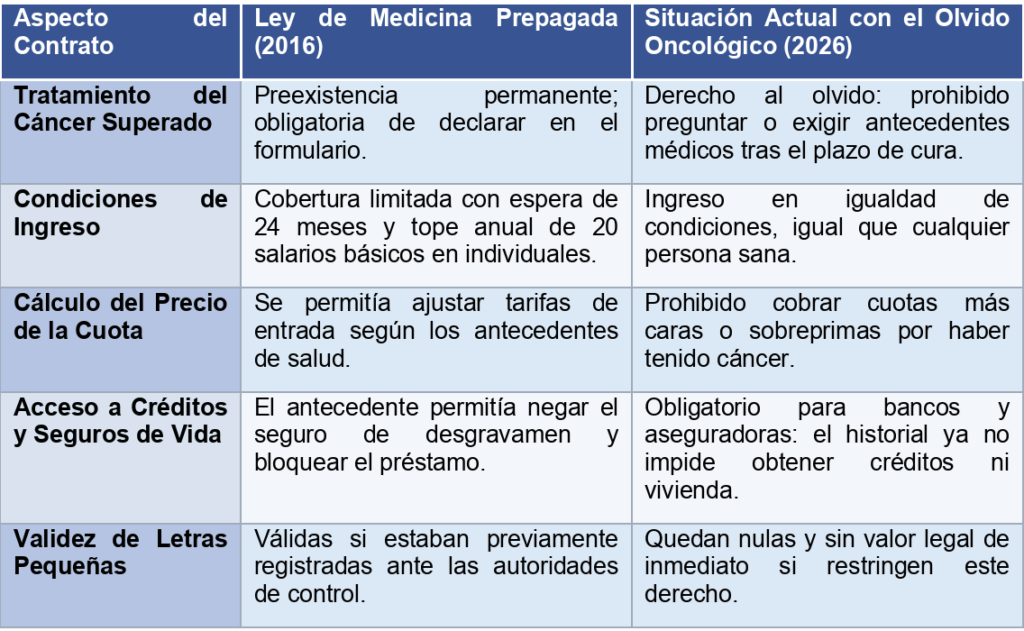
La reforma de 2026 clausura la posibilidad de que las entidades mercantiles traten el cáncer superado como una preexistencia ordinaria. La ley de 2016 protegía al asegurado frente al cáncer que aparecía dentro de la relación contractual; la reforma de 2026 protege a la persona frente a la discriminación comercial previa, extendiendo su manto hacia el ciudadano que aspira a entrar al sistema sin portar un estigma administrativo perpetuo.
El beneficio en la vida diaria: préstamos, vivienda y trámites bancarios sin trabas
El impacto más sensible del olvido oncológico no reside exclusivamente en la sala de operaciones o en el consultorio privado; estalla en la ventanilla del banco. Históricamente, la muerte civil del paciente oncológico comenzaba cuando intentaba adquirir una vivienda o emprender un proyecto comercial a través de un crédito hipotecario.
La concesión de préstamos a largo plazo está indisolublemente atada a la contratación de seguros de desgravamen. El protocolo era mecánico: el solicitante llenaba la declaración jurada de salud; revelaba su antecedente de cáncer; la aseguradora aliada de la entidad financiera declinaba la póliza; y el banco, lamentándolo con cortesía corporativa, rechazaba el préstamo por falta de colateral asegurable.
El ciudadano que había sobrevivido a cirugías complejas y ciclos destructivos de terapia se estrellaba contra la negativa de un analista de créditos que lo consideraba inelegible para un plazo de quince años. La reforma devuelve a estas personas la capacidad de participar en la vida económica ordinaria. Obligar a las aseguradoras de vida y a las instituciones del sistema financiero a eliminar el requerimiento de información oncológica transcurridos los tres o cinco años no es una concesión piadosa: es el restablecimiento forzoso de la igualdad ante la ley.
El sarcasmo de la situación salta a la vista: la banca y las aseguradoras, adalides del libre mercado y del cálculo predictivo, requirieron un mandato coactivo para percatarse de que una persona con cinco años de remisión oncológica puede pagar una hipoteca con la misma solvencia (o la misma precariedad) que un fumador sedentario con antecedentes familiares de infarto masivo que mintió en su formulario de ingreso.
Obligaciones para las aseguradoras: seis meses para eliminar formularios injustos
Con la vigencia de la Resolución SCVS-INS-2026-00018787, los departamentos de riesgo y suscripción entran en una etapa de obligada contrición técnica. El plazo de seis meses fijado por la Superintendencia para adecuar contratos, pólizas y sistemas informáticos obliga a purgar cuestionarios que durante generaciones funcionaron como filtros automáticos de rechazo.
Es sencillo imaginar la inquietud de los directores financieros al eliminar la pregunta habitual sobre neoplasias previas. Privar a un actuario de su variable de exclusión predilecta equivale a retirarle la sal a un chef: la receta sigue en pie, pero el sabor pierde la seguridad de la vieja usanza. El temor recurrente a la selección adversa y al encarecimiento colectivo de los planes volverá a circular en los foros gremiales.
Ese argumento pasa por alto que la medicina ha avanzado más rápido que los manuales de suscripción de pólizas. Los protocolos de seguimiento, la detección temprana y las terapias dirigidas han modificado la historia natural de numerosas afecciones oncológicas. Mantener a los pacientes curados en un limbo de asegurabilidad no obedecía a un rigor científico actualizado, sino a la comodidad de aplicar tablas de mortalidad desfasadas y maximizar el margen de utilidad a expensas de la población vulnerable.
La orden de la Superintendencia es taxativa: cualquier cláusula que intente restablecer restricciones, sobreprimas o evasivas contractuales se tendrá por no escrita. La sanción para quienes pretendan eludir estas disposiciones no se agota en una advertencia formal; el régimen sancionatorio previsto en el marco orgánico califica la alteración unilateral de precios y la exigencia de valoraciones excluyentes como faltas pasibles de multas pecuniarias de gravedad severa y, en casos extremos, de disolución forzosa.
Advertencia al usuario: cómo vigilar que se cumpla la ley y evitar trampas en los contratos
La experiencia enseña que ninguna victoria regulatoria queda exenta de intentos de desvío técnico. El desafío de los próximos años consistirá en vigilar que la prohibición de indagar antecedentes oncológicos no sea sustituida por prácticas de exclusión oblicuas:
- Cuestionarios sintomáticos: Formular preguntas genéricas que induzcan indirectamente a declarar secuelas del tratamiento sin nombrar la patología de base.
- Segmentación indirecta de tarifas: Diseñar planes con incrementos desproporcionados para cohortes de edad específicas donde la incidencia previa de cáncer es estadísticamente superior.
- Dilación en siniestros: Exigir autorizaciones y auditorías médicas redundantes frente a nuevas contingencias de salud con el pretexto de verificar si se trata de complicaciones imprevistas.
Corresponderá a la Superintendencia de Compañías, Valores y Seguros y a la Autoridad Sanitaria Nacional actuar con rigor fiscalizador. La coexistencia de competencias fijada desde la ley de 2016 —el control financiero-contractual en manos de la Superintendencia y el arbitraje técnico-sanitario en la cartera de Salud— deberá funcionar sin las fisuras burocráticas que tradicionalmente dilatan la sustanciación de reclamos administrativos.
El dictamen vinculante de la autoridad de salud en controversias sobre preexistencias y coberturas adquiere ahora una dimensión inédita: su tarea será ratificar que el silencio del paciente sobre su antiguo cáncer está amparado por el mandato legal de olvido y que cualquier objeción de la aseguradora carece de validez jurídica sustantiva.
Conclusión: vivir sin el castigo de haber sobrevivido
El derecho al olvido oncológico no es una graciosa concesión mercantil ni un acto de magnanimidad estatal. Es una conquista social que repara una distorsión inadmisible: castigar civilmente a quien tuvo la tenacidad biológica y anímica de sobrevivir.
Resulta aleccionador constatar cómo el ordenamiento jurídico debe recurrir a la imposición de una amnesia formal para devolver la sensatez a los negocios. Si el cuerpo erradicó las células malignas, no existía justificación para que los archivos corporativos mantuvieran viva la enfermedad a perpetuidad.
La reforma es positiva porque alinea el derecho mercantil y la práctica aseguradora con los valores primordiales de la dignidad humana y la equidad social. Termina con la anomalía de celebrar la curación médica en el quirófano para luego penalizarla en la ventanilla del seguro privado o de la institución financiera. A partir de ahora, cuando un ciudadano venza al cáncer y cumpla los plazos de ley, no solo habrá ganado una batalla contra la enfermedad: habrá recuperado su estatus de ciudadano pleno, libre del recordatorio financiero de que alguna vez estuvo a punto de morir
Referencias
Asamblea Nacional de la República del Ecuador. (2016, 17 de octubre). Ley orgánica que regula a las compañías que financien servicios de atención integral de salud prepagada y a las de seguros que oferten cobertura de seguros de asistencia médica [Ley s/n]. Suplemento del Registro Oficial N.º 863.
Asamblea Nacional de la República del Ecuador. (2026, 4 de marzo). Ley orgánica para la atención integral del cáncer. Registro Oficial N.º 236.
Superintendencia de Compañías, Valores y Seguros del Ecuador. (2026, 15 de septiembre). Resolución N.º SCVS-INS-2026-00018787: Disposición para que las compañías que financien servicios de atención integral de salud prepagada y las empresas de seguros incorporen obligatoriamente en sus pólizas, contratos y/o planes la cláusula de olvido oncológico. Registro Oficial N.º 369.